
-
 ترتيب البنوك
مؤشرات البنوك
إحصائيات الأسمنت
شركات الأسمنت
مؤشرات الأسمنت
إحصاءات النقد والإقتصاد
النفط والغاز والوقود
بيانات الاقتصاد الكلي
إنفاق المستهلكين
التضخم
الصادرات والواردات
السلع الغذائية
السلع غير الغذائية
السلع الانشائية
ترتيب البتروكيماويات
مؤشرات البتروكيماويات
ترتيب التجزئة
مؤشرات التجزئة
ترتيب المواد الغذائية
مؤشرات المواد الغذائية
الأعلى نمواً
التوزيعات النقدية التاريخية

السعودية للأسماك.. من الأرباح والتوزيعات إلى عقدين من الخسائر السنوية

 ملخص بالذكاء الاصطناعي

ملخص المحتوى: 

شعار الشركة السعودية للأسماك
مرت الشركة السعودية للأسماك خلال أكثر من 20 عامًا بمسار طويل من الخسائر السنوية وإجراءات إعادة الهيكلة، شمل زيادات متعددة في رأس المال وتخفيضه في أكثر من مرحلة لمعالجة الخسائر المتراكمة.
لكن هذا المسار لم يكن ممتدًا على كامل تاريخ الشركة، إذ حققت أرباحًا في فترات سابقة، من بينها عام 2000، كما سبق لها توزيع أرباح نقدية على المساهمين.
وتظهر سجلات التوزيعات أن الشركة وزعت 5 ريالات للسهم في عام 1996، قبل أن توزع 3 ريالات للسهم في عام 2002، ما يؤكد أن تاريخ الشركة شهد فترات تضمنت توزيعات نقدية على المساهمين.
|
توزيعات الأرباح للشركة السعودية للأسماك |
||||
|
تاريخ الإعلان |
تاريخ الاستحقاق |
تاريخ التوزيع |
طريقة التوزيع |
الربح الموزع (ريال للسهم) |
|
25/06/1996 |
19/06/1996 |
30/07/1996 |
بالبريد |
5.00 |
|
22/04/2002 |
05/05/2002 |
01/06/2002 |
تحويل للحساب |
3.00 |
وتأسست الشركة السعودية للأسماك بموجب مرسوم ملكي في مارس 1981، وأدرجت أسهمها في السوق المالية السعودية في أبريل 2001، وتعمل في مجال الاستزراع المائي وإنتاج الأسماك وتسويقها.
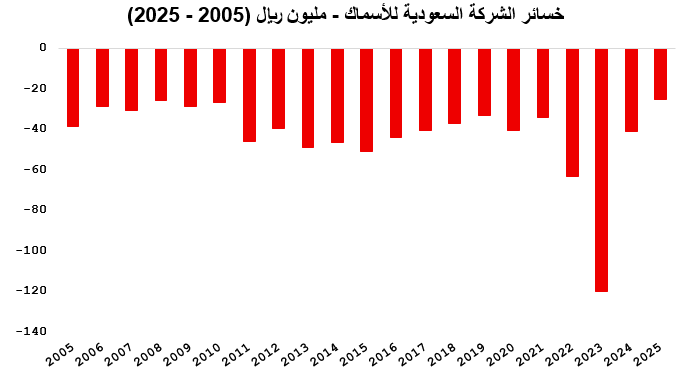
وفي المقابل، تظهر البيانات المتاحة خلال الفترة من 2005 إلى 2025 تسجيل الشركة صافي خسائر سنوية في جميع سنوات الفترة، مع تفاوت واضح في حجم الإيرادات من عام إلى آخر.
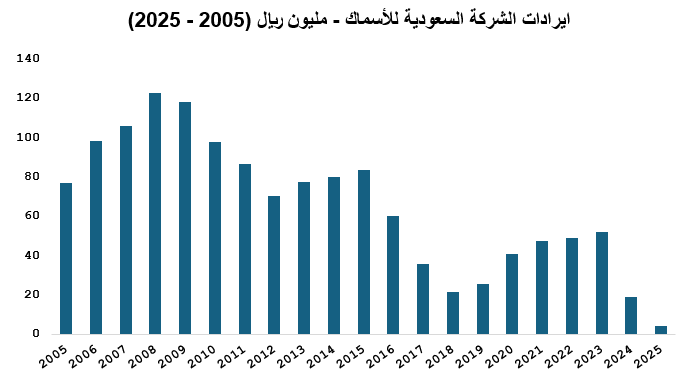
وخلال النصف الأول من العام الجاري 2026، لم تسجل الشركة أي إيرادات خلال الربعين الأول والثاني من 2026.
|
النتائج المالية لشركة الاسماك - مليون ريال (النصف الأول 2026) |
||
|
البند |
الربع الثاني 2026 |
الربع الأول 2026 |
|
الإيرادات |
0 |
0 |
|
دخل العمليات |
(2.63) |
(1.73) |
|
صافي الدخل |
(3.17) |
(1.04) |
وأرجعت الشركة عدم تسجيل إيرادات خلال الفترة إلى توقف أنشطة البيع بالتجزئة والجملة ضمن مراجعة استراتيجيتها التشغيلية وإعادة هيكلة أعمالها، مع التركيز على الأنشطة الأعلى جدوى اقتصاديًا وخفض الأعباء المالية.
وقالت الشركة إنها تعمل على استكمال متطلبات صفقة بيع 51% من شركة الحريضة الوطنية للاستزراع المائي إلى شركة سارا الوطنية بقيمة 33.15 مليون ريال، بما يشمل نقل عقد الإيجار والتراخيص والأصول المرتبطة بالمشروع.
كما أعلنت عن بلوغ خسائرها المتراكمة بنهاية الفترة الحالية 20.9 مليون ريال بنسبة 31.2 % من رأس المال.
وقال حسين الرقيب، مدير مركز زاد للاستشارات، إن التحدي الرئيسي أمام الشركة لا يرتبط بقطاع الأسماك بحد ذاته، بقدر ما يرتبط بنموذج الأعمال وكفاءة التشغيل والإدارة.
وأوضح أن قطاع الاستزراع المائي في المملكة يشهد نموًا ويحظى بدعم حكومي، إذ بلغ الإنتاج نحو 217 ألف طن، فيما تقدر الفرص الاستثمارية في القطاع بنحو 7 مليارات ريال، مع استهداف رفع الإنتاج إلى 600 ألف طن بحلول 2030، وهو ما يشير إلى أن تعثر الشركة لا يمكن تفسيره بأداء القطاع وحده.
وأضاف أن القطاع، رغم فرص النمو، يظل حساسًا بدرجة كبيرة للتكاليف والكفاءة التشغيلية، خصوصًا تكاليف الأعلاف والزريعة والطاقة والتشغيل، إلى جانب نسب النفوق والأمراض والنقل والتخزين.
وأشار إلى أن ربحية مشاريع الاستزراع تعتمد بدرجة كبيرة على حجم الإنتاج ونسب النفوق وكفاءة تحويل الغذاء وسعر البيع، ما يجعل أي تراجع في هذه العناصر مؤثرًا بشكل مباشر على هوامش الربحية.
وأشار الرقيب إلى أن شركة الأسماك سبق أن عزت جانبًا من خسائرها إلى التكاليف الثابتة للمزارع المتوقفة أو غير المستغلة، وانخفاض قيمة الأصول والمخزون، وتراجع نشاط الجملة، وإغلاق عدد من متاجر التجزئة، وهي عوامل ترتبط بأداء الشركة التشغيلي أكثر من ارتباطها بالقطاع ككل.
رأس المال بين إطفاء الخسائر وضخ تمويلات جديدة
دفعت الخسائر المتراكمة الشركة على مدى السنوات الماضية إلى إجراء تغييرات متكررة على رأس المال، تنوعت بين تخفيضه لإطفاء الخسائر وزيادته عبر حقوق الأولوية لدعم المركز المالي وتمويل النشاط.
ومنذ عام 2006، نفذت الشركة 6 تغييرات رئيسية على رأس المال، شملت 3 زيادات عن طريق حقوق الأولوية و3 عمليات تخفيض، فيما تعتزم تنفيذ زيادة جديدة هي الرابعة من نوعها حال موافقة الجمعية العامة.
يظهر الجدول التالي الإجراءات التي نفذتها الشركة تاريخيًا لهيكلة رأس المال:
|
التطورات التاريخية لرأس مال شركة الأسماك السعودية |
||||||
|
الفترة |
الاجراء |
قبل التغيير |
بعد التغيير |
معدل التغيير |
||
|
رأس المال (مليون ريال) |
عدد الأسهم (مليون) |
رأس المال (مليون ريال) |
عدد الأسهم (مليون) |
|||
|
مايو 2006 |
حقوق أولوية |
100.00 |
10.00 |
200.00 |
20.00 |
100.00 % |
|
أكتوبر 2011 |
حقوق أولوية |
200.00 |
20.00 |
535.38 |
53.54 |
167.69 % |
|
ابريل 2017 |
تخفيض |
535.37 |
53.54 |
200.00 |
20.00 |
(%62.64) |
|
ديسمبر 2018 |
تخفيض |
200.00 |
20.00 |
101.10 |
10.11 |
(%49.45) |
|
فبراير 2020 |
حقوق أولوية |
101.10 |
10.11 |
400.00 |
40.00 |
295.65 % |
|
يناير 2025 |
تخفيض |
400.00 |
40.00 |
66.99 |
6.70 |
(%83.25) |
قال الرقيب: "المشكلة تظهر بوضوح في الأرقام. ففي يناير 2025 خُفض رأس مال الشركة من 400 مليون ريال إلى نحو 67 مليون ريال لإطفاء أكثر من 333 مليون ريال من الخسائر المتراكمة، ثم عادت الخسائر المتراكمة لتصل إلى 31.2% من رأس المال بنهاية يونيو 2026. وفي الوقت نفسه هناك خطة لزيادة رأس المال بنحو 335 مليون ريال."
وأضاف أنه عندما تتكرر زيادة رأس المال ثم استهلاك رأس المال بالخسائر ثم تخفيضه لإطفائها، فالمشكلة لم تعد مشكلة تمويل؛ بل أصبحت مشكلة نموذج اقتصادي لم يثبت قدرته على تحقيق عائد على رأس المال.
وحسب بيانات "أرقام"، كان مجلس إدارة الشركة قد أوصى في فبراير 2025 بزيادة رأس المال عن طريق طرح أسهم حقوق أولوية بقيمة 334.93 مليون ريال، ليرتفع رأس المال من 66.99 مليون ريال إلى 401.92 مليون ريال، بهدف دعم خطط الشركة الاستراتيجية وأنشطتها المستقبلية.
ووافقت هيئة السوق المالية في أبريل 2026 على طلب الشركة زيادة رأس المال، فيما دعت الشركة مساهميها للتصويت على الزيادة خلال اجتماع الجمعية العامة غير العادية الثالث المقرر عقده في 27 سبتمبر 2026.
وجاءت الدعوة للاجتماع الثالث بعد عدم اكتمال النصاب النظامي للاجتماعين الأول والثاني المقررين في 2 سبتمبر، إذ بلغت نسبة الحضور 13.67% في الاجتماع الأول و14.10% في الثاني، فيما يُعقد الاجتماع الثالث بمن حضر من المساهمين. وذلك وفقاً للأنظمة واللوائح ذات العلاقة.
|
تفاصيل زيادة رأس المال |
|
|
رأس المال الحالي |
66.99 مليون ريال |
|
عدد الأسهم |
6.70 مليون سهم |
|
رأس المال بعد الزيادة |
401.92 مليون ريال |
|
عدد الأسهم بعد الزيادة |
40.19 مليون سهم |
|
نسبة الزيادة |
500 % |
|
القيمة الاسمية |
10 ريالات |
|
سبب زيادة رأس المال |
تمكين الشركة من تنفيذ خططها الاستراتيجية ودعم أنشطتها المستقبلية |
ويرى الرقيب أن المطلوب في المرحلة المقبلة هو انتقال الشركة من إعادة هيكلة رأس المال إلى إعادة هيكلة النشاط نفسه، موضحًا أن ضخ أموال جديدة لن يكون كافيًا إذا استمرت المنظومة التشغيلية الحالية في استهلاكها.
ولفت إلى أن إعادة الهيكلة يجب أن تتضمن تحديد الأنشطة والمزارع القادرة على تحقيق هوامش تشغيلية إيجابية، وإغلاق أو بيع الأصول غير المنتجة، إلى جانب تحديد تكلفة وربحية واضحة لكل كيلو يتم إنتاجه، وربط أي توسع مستقبلي بمؤشرات تشغيلية ومالية محددة، وليس بمجرد توافر التمويل.
وشدد على أهمية رفع مستوى الانضباط في تخصيص رأس المال، بحيث لا يتم ضخ مئات الملايين من الريالات قبل إثبات قدرة النشاط على توليد تدفقات نقدية.
وقال: "المؤشر الأهم ليس حجم زيادة رأس المال المقبلة، وإنما كم ريالًا من الأرباح والتدفقات النقدية ستولد الشركة من كل ريال جديد يضعه المساهمون؟"
من الاستثمارات العامة إلى سالك ثم الحميد.. تحولات ملكية حصة الـ 40%
وبالتوازي مع التغيرات المتكررة في رأس المال، شهد هيكل ملكية الشركة تحولات بارزة خلال السنوات الماضية، كان أبرزها انتقال حصة تقارب 40% بين عدد من كبار الملاك.
|
تغيرات كبار الملاك التاريخية |
||||
|
التاريخ |
المالك |
الملكية السابقة |
الملكية الحالية |
التغير |
|
يناير 2018 |
الأمير متعب بن عبدالعزيز آل سعود |
21.49 % |
0.00 % |
(21.49 %) |
|
يناير 2018 |
شركة أوج للاستثمار |
0.00 % |
21.49 % |
+ 21.49 % |
|
سبتمبر 2018 |
شركة أوج للاستثمار |
21.49 % |
8.95 % |
(12.54 %) |
|
سبتمبر 2018 |
شركة أوج للاستثمار |
8.95 % |
0.00 % |
(8.95 %) |
|
أبريل 2020 |
أمينة إبراهيم آل رميح |
4.69 % |
5.36 % |
+ 0.67 % |
|
أبريل 2020 |
أمينة إبراهيم آل رميح |
5.36 % |
5.39 % |
+ 0.03 % |
|
يونيو 2020 |
أمينة إبراهيم آل رميح |
5.39 % |
0.00 % |
(5.39 %) |
|
مارس 2021 |
صندوق الاستثمارات العامة |
39.99% |
0.00% |
(39.99 %) |
|
مارس 2021 |
شركة سالك |
0.00 % |
39.99 % |
+ 39.99 % |
وكان صندوق الاستثمارات العامة يمتلك 39.99% من الشركة، قبل أن تنتقل الحصة لاحقًا إلى الشركة السعودية للاستثمار الزراعي والإنتاج الحيواني "سالك" في مارس 2021، وذلك ضمن إعادة تنظيم استثمارات الصندوق في قطاعي الزراعة والغذاء.
وفي أغسطس 2024، وافقت "سالك" على بيع كامل حصتها البالغة 39.99%، بما يعادل نحو 16 مليون سهم، إلى عبدالعزيز عبدالله الحميد مقابل 122.38 مليون ريال.
وبلغ سعر السهم في الصفقة نحو 7.65 ريال، مقابل سعر سوقي بلغ 22.02 ريال بنهاية جلسة 15 أغسطس 2024، ما يعني أن الصفقة تمت بسعر يقل بنحو 65% عن السعر السوقي للسهم آنذاك.
واكتملت عملية نقل الملكية في سبتمبر 2024، لتظهر ملكية الحميد عند 39.99%، قبل أن تتراجع خلال الشهر نفسه إلى 33.23% ثم إلى 25%.
وفي 15 سبتمبر 2024، قدم الحميد، الذي تولى رئاسة مجلس إدارة الشركة، التزامًا بالاحتفاظ بنسبة 25% من أسهم الشركة وعدم التصرف بها، سواء بالبيع أو النقل، لمدة عام.
|
تطور ملكية عبدالعزيز الحميد في الشركة السعودية للأسماك |
|||
|
التاريخ |
الملكية السابقة |
الملكية الجديدة |
التغير |
|
29 أغسطس 2024 |
0.00 % |
39.99 % |
+ 39.99 % |
|
11 سبتمبر 2024 |
39.99 % |
33.23 % |
(6.76 %) |
|
12 سبتمبر 2024 |
33.23 % |
25.00 % |
(8.23 %) |
|
1 ديسمبر 2025 |
25.00 % |
20.07 % |
(4.93 %) |
|
23 فبراير 2026 |
20.07 % |
15.15 % |
(4.92 %) |
|
12 مارس 2026 |
15.15 % |
10.22 % |
(4.93 %) |
وانتهت مدة الالتزام في سبتمبر 2025، قبل أن تتراجع ملكيته لاحقًا إلى 20.07% في ديسمبر 2025، ثم إلى 15.15% في فبراير 2026، وصولًا إلى 10.22% في مارس 2026.
وفيما يتعلق بمستقبل الشركة، قال الرقيب إن الاستزراع المائي يمكن نظريًا أن يحقق أرباحًا مستدامة إذا كان النشاط يعمل بحجم مناسب وكفاءة تشغيلية مرتفعة، مع السيطرة على التكاليف ووجود قنوات بيع مستقرة.
ويرى أن الأنسب للسعودية للأسماك هو بناء سلسلة قيمة متكاملة، تبدأ من الاستزراع وتمتد إلى التصنيع والتعبئة والمنتجات ذات القيمة المضافة، وصولًا إلى التوزيع والتصدير وعقود التوريد طويلة الأجل، بما يسمح للشركة بتحقيق هامش ربح في أكثر من مرحلة.
وحول توجه الشركة إلى أنشطة أخرى، ومنها التمور بعد تأسيسها "شركة التمور الوطنية"، أوضح الرقيب أن التنويع في حد ذاته لا يضمن تحقيق الربحية، مضيفًا أن عدم معالجة تحديات الكفاءة التشغيلية وتخصيص رأس المال قد يؤدي إلى انتقال المشكلة من نشاط إلى آخر.
وقال: "السؤال الحقيقي ليس: أسماك أم تمور؟ بل هل تمتلك الشركة نموذج أعمال مثبتًا، وإدارة تشغيلية قادرة على تحويل رأس المال إلى تدفقات نقدية وأرباح مستدامة؟ وهذا هو الاختبار الحقيقي لأي خطة جديدة للشركة."
تعليقات {{getCommentCount()}}
كن أول من يعلق على الخبر
رد{{comment.DisplayName}} على {{getCommenterName(comment.ParentThreadID)}}
{{comment.DisplayName}}
{{comment.ElapsedTime}}


تحليل التعليقات: