
-
 ترتيب البنوك
مؤشرات البنوك
إحصائيات الأسمنت
شركات الأسمنت
مؤشرات الأسمنت
إحصاءات النقد والإقتصاد
النفط والغاز والوقود
بيانات الاقتصاد الكلي
إنفاق المستهلكين
التضخم
الصادرات والواردات
السلع الغذائية
السلع غير الغذائية
السلع الانشائية
ترتيب البتروكيماويات
مؤشرات البتروكيماويات
ترتيب التجزئة
مؤشرات التجزئة
ترتيب المواد الغذائية
مؤشرات المواد الغذائية
الأعلى نمواً
التوزيعات النقدية التاريخية

الذهب يشهد تحولاً هيكلياً نحو الاستثمار والسبائك الأكثر طلباً.. والسوق السعودي الأكثر تماسكاً

 ملخص بالذكاء الاصطناعي

ملخص المحتوى: 
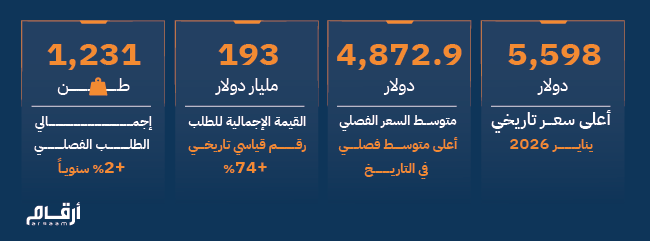
يشير تقرير مجلس الذهب العالمي للربع الأول 2026 إلى تحول هيكلي واضح في سوق الذهب العالمي، حيث أصبح الطلب الاستثماري المحرك الرئيسي لارتفاع الأسعار بدلاً من الطلب الاستهلاكي التقليدي. وسجل إجمالي الطلب العالمي على الذهب 1,231 طناً بارتفاع سنوي قدره 2%، بينما قفزت القيمة الإجمالية للطلب إلى مستوى قياسي بلغ 193 مليار دولار مدفوعة بارتفاع الأسعار التاريخي، إذ بلغ متوسط سعر الذهب 4,873 دولاراً للأونصة مع تسجيل ذروة تاريخية عند 5,598 دولاراً.
وجاء الاستثمار في السبائك والعملات في صدارة المشهد، مع ارتفاع الطلب بنسبة 42% سنوياً إلى 474 طناً، مدعوماً بشكل رئيسي بالطلب الآسيوي، خصوصاً من الصين والهند، في ظل تصاعد المخاطر الجيوسياسية، وضعف الدولار، وارتفاع مخاوف التضخم العالمي. كما واصلت البنوك المركزية تعزيز احتياطياتها من الذهب عبر مشتريات قوية بلغت 244 طناً خلال الربع، ما يعكس استمرار توجهها نحو تنويع الأصول الاحتياطية والتحوط من التقلبات الاقتصادية والجيوسياسية.
في المقابل، تعرض الطلب على المجوهرات لضغوط حادة نتيجة الأسعار القياسية، حيث انخفضت الكميات المشتراة بنسبة 23% إلى أقل من 300 طن للمرة الثانية تاريخياً، رغم ارتفاع قيمة الإنفاق على المجوهرات إلى مستويات قياسية، ما يعكس استمرار ارتباط المستهلكين بالذهب كأداة ادخار وحفظ للقيمة. كما سجل الطلب الصناعي نمواً محدوداً بدعم من توسع استخدامات الذهب في قطاع الإلكترونيات والبنية التحتية للذكاء الاصطناعي.
وعلى جانب العرض، ارتفع إنتاج المناجم وإعادة التدوير بشكل طفيف مع استفادة المنتجين من ارتفاع الأسعار، بينما يتوقع التقرير استمرار نمو المعروض بوتيرة محدودة بسبب التحديات الهيكلية في تطوير المشاريع التعدينية الجديدة. كما يرى التقرير أن الذهب سيظل مدعوماً خلال 2026 بفعل استمرار التوترات الجيوسياسية، وارتفاع الطلب الاستثماري الآسيوي، واستمرار مشتريات البنوك المركزية، رغم الضغوط الناتجة عن ارتفاع أسعار الفائدة وضعف الطلب الاستهلاكي على المجوهرات.
شهد الربع الأول من عام 2026 ارتفاعاً قوياً في الطلب العالمي على الذهب، إذ سجل الطلب الإجمالي بما فيه المعاملات خارج البورصة (OTC) نمواً بنسبة 2% على أساس سنوي ليبلغ 1,231 طناً. وعلى الرغم من تواضع النمو، فإن الارتفاع الاستثنائي في الأسعار أدى إلى قفزة بنسبة 74% في قيمة الطلب على أساس ربع سنوي لتبلغ مستوى قياسي عند 193 مليار دولار.

واصلت البنوك المركزية مسيرة التحوط بشراء 244 طناً (+3% على أساس سنوي)، بينما ارتفع الطلب الصناعي ارتفاعاً طفيفاً بنسبة 1% مدفوعاً بتوسع البنية التحتية للذكاء الاصطناعي. وعلى صعيد العرض، نما إجمالي المعروض بنسبة 2% سنوياً ليبلغ 1,231 طناً، مستنداً إلى ارتفاع إنتاج المناجم وتسارع إعادة التدوير.

أداء أسعار الذهب
حقق الذهب في الربع الأول من 2026 أداءً سعرياً استثنائياً، إذ بلغ متوسط السعر 4,873 دولاراً للأونصة وهو أعلى متوسط ربع سنوي في التاريخ. وقد ارتفع السعر بنسبة 6% خلال الربع الأول، مسجلاً ذروة تاريخية عند 5,598 دولاراً للأونصة في يناير، ثم شهد تصحيحاً ملحوظاً في مارس.
|
المتغير |
Q1 2025 |
Q2 2025 |
Q3 2025 |
Q4 2025 |
Q1 2026 |
التغير السنوي |
|
|
2,859.6 |
3,280.4 |
3,456.5 |
4,135.2 |
4,872.9 |
+ 70 % |
|
ذروة ربع سنوية |
-- |
-- |
-- |
-- |
5,598 |
قياسي |
|
العائد الفصلي |
-- |
-- |
-- |
-- |
+ 6 % |
-- |
الدوافع الرئيسية لهذا الأداء القياسي تشمل: المخاطر الجيوسياسية المتصاعدة لا سيما الصراع بين الولايات المتحدة وإسرائيل وإيران، ومخاوف التضخم العالمية، وضعف الدولار الأمريكي، وتسارع طلب البنوك المركزية على التنويع الاحتياطي. وقد حافظ الذهب على صعوده بعملات متعددة، محققاً مكاسب تتراوح بين 20% إلى أكثر من 100% بالقياس إلى مستويات يناير 2025.

نظرة عامة على العرض والطلب
يوضح الجدول التالي أبرز بنود العرض والطلب على الذهب خلال الأرباع الأخيرة (بالطن):
|
القطاع |
Q1 2025 |
Q4 2025 |
Q1 2026 |
التغير على أساس ربعي/سنوي |
التغير على أساس سنوي |
|---|---|---|---|---|---|
|
إجمالي العرض |
1,205.0 |
1,310.2 |
1,230.9 |
(6 %) |
+ 2 % |
|
إنتاج المناجم |
863.6 |
968.4 |
884.7 |
(9 %) |
+ 2 % |
|
الذهب المعاد تدويره |
348.5 |
365.7 |
366.0 |
0 % |
+ 5 % |
|
مصوغات المجوهرات |
434.6 |
438.0 |
335.0 |
(24 %) |
(23 %) |
|
التكنولوجيا |
80.4 |
82.1 |
81.6 |
(1 %) |
+ 1 % |
|
إجمالي الاستثمار |
563.6 |
602.9 |
535.6 |
(11 %) |
(5 %) |
|
السبائك والعملات |
333.6 |
428.0 |
473.6 |
+ 11 % |
+ 42 % |
|
صناديق ETF |
229.9 |
174.9 |
62.0 |
(65 %) |
(73 %) |
|
البنوك المركزية |
237.0 |
207.6 |
243.7 |
+ 17 % |
+ 3 % |
|
إجمالي الطلب |
1,205.0 |
1,310.2 |
1,230.9 |
(6 %) |
+ 2 % |

الاستثمار
السبائك والعملات الذهبية
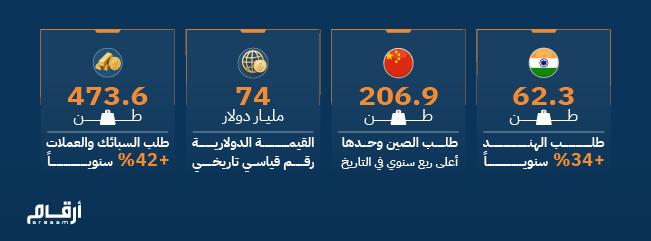
سجل الاستثمار في السبائك والعملات الذهبية ارتفاعاً قياسياً في الربع الأول 2026 بلغ 473.6 طن وهو ثاني أعلى مستوى في التاريخ بعد ذروة 602 طن في الربع الثاني 2013. غير أن القيمة الدولارية لهذا الطلب تجاوزت كل الأرقام السابقة، إذ قفزت إلى 74 مليار دولار (مقارنة بمتوسط 23 مليار دولار خلال السنوات الخمس الماضية).
الصين – زخم استثنائي غير مسبوق
حققت الصين ربعاً قياسياً في الاستثمار بالسبائك والعملات، إذ ارتفع الطلب بنسبة 67% على أساس سنوي إلى 206.9 طن، متخطياً الرقم القياسي السابق عند 155 طناً (الربع الثاني 2013) بفارق كبير. وقد أدت عدة عوامل إلى دعم هذا الطلب: ارتفاع سعر الذهب وتفوّق أدائه على الأصول المحلية الأخرى، وتصاعد مخاطر الحرب التجارية، والتوترات الجيوسياسية الإقليمية. وأشارت تقارير السوق إلى نفاد مخزون بعض المنتجات الاستثمارية الصغيرة في يناير وفبراير. علاوةً على ذلك، أسهم إصلاح ضريبة القيمة المضافة على المجوهرات الذهبية (المطبق في الربع الرابع 2025) في تحويل جزء من الطلب نحو السبائك والعملات الأقل تكلفة.
الهند – تحول هيكلي في سلوك المستثمر
قفز الاستثمار في السبائك والعملات بالهند 34% سنوياً إلى 62.3 طن وهو أعلى ربع أول منذ 2013 مقترباً من مستوى مشتريات المجوهرات (66.1 طن) في خطوة تاريخية في سوق بدأت فيه مبيعات المجوهرات على تجاوز الاستثمار بشكل كبير.
أوروبا والولايات المتحدة
بلغ الطلب الأوروبي الصافي 41.2 طن، مرتفعاً بنسبة 50% سنوياً مع نشاط ثنائي الاتجاه قوي خلال الفترة، فيما حافظ الطلب الأمريكي على ارتفاعه بنسبة 14% على أساس سنوي رغم تراجعه الفصلي، مدفوعاً بإقبال مستثمرين جدد جذبهم الأداء السعري القوي للذهب.

صناديق الذهب المتداولة (ETFs)
واصلت صناديق الذهب المتداولة تسجيل تدفقات إيجابية للربع السابع على التوالي، إذ ارتفعت حيازاتها العالمية بمقدار 62 طناً في الربع الأول 2026، وإن كان ذلك أبطأ بكثير من متوسط 200 طن في الأرباع الأربعة السابقة. وقد تراجع الزخم بسبب تدفقات خروج ضخمة من الصناديق الأمريكية في مارس ضغطت على معظم التدفقات الإيجابية المسجلة في يناير وفبراير.
|
المنطقة |
Q1 2026 (طن) |
الملاحظة |
|---|---|---|
|
آسيا (بقيادة الصين) |
+ 84 |
ثاني أعلى ربع سنوي في التاريخ |
|
أوروبا |
(8) |
ضغوط التصحيح السعري |
|
أمريكا الشمالية |
(16) |
إنهاء سلسلة تدفق إيجابي 9 أشهر |
|
مناطق أخرى |
+ 2 |
مدفوعة بأستراليا |
|
الإجمالي العالمي |
+ 62 |
أصول إدارة تبلغ 607 مليارات دولار |

الطلب على المجوهرات الذهبية
تراجع الطلب العالمي على مجوهرات الذهب إلى أدنى مستوياته منذ الربع الثاني 2020، إذ انخفض بنسبة 23% على أساس سنوي إلى 299.7 طن وهي ثاني مرة في تاريخ البيانات التي يهبط فيها دون حاجز 300 طن. في المقابل، ارتفعت القيمة الدولارية للطلب 31% على أساس سنوي إلى مستوى قياسي بلغ 47 مليار دولار، ما يعكس صمود الإنفاق على الذهب رغم الأسعار المرتفعة الحالية.
المفارقة الجوهرية في سوق المجوهرات
تكشف البيانات عن ظاهرة فريدة من نوعها وهي تراجع الكميات المشتراة مع ارتفاع الإنفاق في نفس الوقت. المستهلكون ينفقون أكثر لكنهم يحصلون على وزن أقل، ويتجهون لشراء منتجات أخف وزناً وعياراً أقل أو يؤجلون قراراتهم الشرائية. هذه الظاهرة تعكس ولاء للذهب بوصفه أصلاً ثقافياً واستثمارياً، حتى في أوقات الأسعار المرتفعة.
|
السوق |
Q1 2025 (طن) |
Q1 2026 (طن) |
التغير السنوي |
|---|---|---|---|
|
إجمالي العالم |
391.2 |
299.7 |
(23 %) |
|
الصين البر الرئيسي |
124.9 |
85.2 |
(32 %) |
|
الهند |
81.6 |
66.1 |
(19 %) |
|
الشرق الأوسط |
45.1 |
34.5 |
(23 %) |
|
أمريكا الشمالية |
31.7 |
21.1 |
(34 %) |
|
أوروبا (باستثناء روسيا) |
10.0 |
8.3 |
(16 %) |
|
تركيا |
8.9 |
6.8 |
(23 %) |
الصين
انخفض الطلب الصيني على المجوهرات 32% على أساس سنوي إلى 85.2 طن، تحت وطأة ارتفاع الأسعار وضعف ثقة المستهلك وإصلاح ضريبة القيمة المضافة. في حين أن قيمة الإنفاق ارتفعت 16% سنوياً إلى 13 مليار دولار.
الهند
يعد الانخفاض 19% سنوياً في الهند مثيراً للإعجاب، خاصةً في ضوء ارتفاع أسعار الذهب المحلية بنسبة 81% على أساس سنوي. وقد بلغت قيمة الطلب مستوى قياسياً عند 10 مليارات دولار. وتشير البيانات إلى تحول ملحوظ نحو المجوهرات الأخف وزناً والأقل عياراً، فيما واصل الطلب العالي الجودة صموده بين شريحة الدخل المرتفع.
الشرق الأوسط وتركيا
شهدت جميع أسواق الشرق الأوسط انخفاضات بنسب ضعيفة في الطلب على المجوهرات، وإن عوضت قيم الإنفاق ذلك بارتفاع 30% على أساس سنوي لتبلغ 5 مليارات دولار وهو رقم قياسي. وأسهمت طلبات الشراء الموسمية خلال رمضان وعيد الفطر في فبراير في دعم الطلب جزئياً، قبل أن يقلل اندلاع الحرب في المنطقة من حجم الطلب.
المملكة العربية السعودية
شهدت أسواق الذهب في الخليج والشرق الأوسط خلال الربع الأول من 2026 حالة من التباين الواضح بين الطلب الاستهلاكي والاستثماري، في انعكاس مباشر لتأثير الأسعار القياسية والتوترات الجيوسياسية على سلوك الأفراد والمستثمرين. فعلى مستوى المنطقة، تراجع الطلب على المجوهرات في الشرق الأوسط بنسبة 23% على أساس سنوي ليبلغ 34.5 طن، متأثراً بارتفاع الأسعار وتراجع القدرة الشرائية، إلا أن هذا التراجع لم يكن موحداً بين جميع الدول الخليجية، حيث برزت السعودية باعتبارها السوق الأكثر تماسكاً نسبياً داخل المنطقة.
ففي المملكة العربية السعودية، انخفض الطلب على المجوهرات إلى 12.7 طن مقارنة بـ14.6 طن في الربع الأول 2025، أي بتراجع سنوي بلغ 13% فقط، وهي نسبة أقل بكثير من متوسط التراجع الإقليمي، ما يعكس استمرار قوة الطلب الاستهلاكي النسبي في السوق السعودي مقارنة ببقية أسواق المنطقة. كما أن الأداء الفصلي أظهر تعافياً قوياً بنسبة 41% مقارنة بالربع الرابع 2025، وهو ما يشير إلى تحسن النشاط الشرائي الموسمي مدعوماً بارتفاع مستويات الدخل والإنفاق الاستهلاكي خلال رمضان وعيد الفطر.
وفي المقابل، أظهرت البيانات تحوّلاً تدريجياً في سلوك المستثمر الخليجي نحو الذهب كأداة ادخار وتحوط أكثر من كونه سلعة استهلاكية. ورغم تراجع الطلب الاستثماري على السبائك والعملات في الشرق الأوسط بنسبة 7% سنوياً إلى 26.4 طن، فإن السوق السعودي حافظ على استقرار نسبي، إذ بلغ الطلب 5.1 طن مقارنة بـ4.4 طن قبل عام، ما يعكس نمواً سنوياً بنحو 15%. وهذه النقطة بالغة الأهمية، لأنها توضح أن المستثمر السعودي بدأ يتعامل مع الذهب باعتباره جزءاً من إدارة الثروة والتحوط من التضخم والتقلبات الجيوسياسية، خصوصاً في ظل استمرار ارتفاع أسعار النفط والتوترات الإقليمية.
كما تكشف بيانات إعادة التدوير عن اختلاف واضح في وضع السوق السعودي مقارنة ببعض دول المنطقة. ففي حين تراجعت عمليات إعادة تدوير الذهب في الشرق الأوسط نتيجة صعوبات النقل والاضطرابات اللوجستية المرتبطة بالتوترات الجيوسياسية، سجلت السعودية ارتفاعاً سنوياً بنحو 9% في نشاط إعادة التدوير، ما يعكس استمرار سيولة السوق المحلية وقدرتها على استيعاب حركة التداول رغم التحديات الإقليمية. ويشير ذلك أيضاً إلى أن ارتفاع الأسعار دفع بعض الأفراد إلى الاستفادة من المستويات القياسية لتحقيق سيولة أو إعادة هيكلة محافظهم الذهبية.
السوق السعودي يمر حالياً بمرحلة انتقالية مهمة في طبيعة الطلب على الذهب. فبدلاً من الاعتماد التقليدي على المجوهرات فقط، بدأ يتشكل طلب استثماري أكثر نضجاً يرتبط بالتحوط وإدارة الثروة، وهو تحول يتماشى مع التطورات الاقتصادية في المملكة وارتفاع الوعي الاستثماري لدى الأفراد. وإذا استمرت أسعار الذهب عند مستويات مرتفعة مع بقاء التوترات الجيوسياسية العالمية، فمن المرجح أن نشهد توسعاً أكبر في الطلب على السبائك والعملات داخل السعودية والخليج خلال الفترات المقبلة، حتى مع استمرار الضغوط على الطلب الاستهلاكي التقليدي للمجوهرات.
مشتريات البنوك المركزية
حافظت البنوك المركزية على مستوى مرتفع من المشتريات الصافية في الربع الأول 2026 بلغت 243.7 طن، مسجلة ارتفاع بنسبة 3% على أساس سنوي وبنسبة 17% مقارنةً بالربع الأخير من عام 2025، هذه الأرقام تؤكد على التوجه الإستراتيجي للبنوك المركزية نحو الذهب كأصل احتياطي آمن في ظل التوترات الجيوسياسية الحالية.
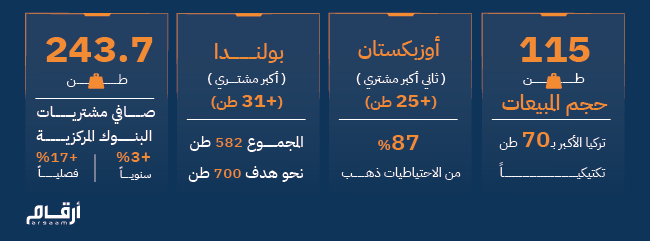
أبرز المشترين في الربع الأول هو البنك المركزي البولندي (+31 طن)، البنك المركزي الأوزبكاستاني (+25 طن)، بنك الشعب الصيني (+7 أطنان ليصل إلى 2,313 طن)، البنك المركزي لكازاخستان (+12 طن)، والبنك الوطني التشيكي (+5 أطنان). كما شملت قائمة المشترين البنك الوطني لماليزيا وبنك إندونيسيا وعدد من البنوك الأخرى.
في المقابل، برزت مبيعات تركيا بشكل قوي (70 طناً إلى جانب 80 طناً عبر مقايضات)، فضلاً عن مبيعات صندوق ثروة أذربيجان (SOFAZ) بمقدار ـ22 طناً، ومبيعات روسيا بمقدار 22 طناً. تعتبر مبيعات تركيا باعتبارها تكتيكية وليست تغييراً إستراتيجياً، إذ استقرت الحيازات حول 535 طناً في أبريل.

الطلب الصناعي والتكنولوجي
ارتفع الطلب الصناعي على الذهب ارتفاعاً طفيفاً بنسبة 1% على أساس سنوي إلى 81.6 طن، مدفوعاً بقطاع الإلكترونيات الذي سجل نمو بنسبة 3% على أساس سنوي إلى 69.3 طن وهو أعلى مستوى منذ الربع الأخير من عام 2021 في ظل التوسع المتواصل للبنية التحتية للذكاء الاصطناعي.
|
القطاع |
Q1 2025 (طن) |
Q1 2026 (طن) |
التغير السنوي |
|---|---|---|---|
|
إجمالي التكنولوجيا |
80.4 |
81.6 |
+ 1 % |
|
الإلكترونيات |
67.1 |
69.3 |
+ 3 % |
|
الصناعات الأخرى |
11.3 |
10.4 |
(8 %) |
|
طب الأسنان |
2.1 |
2.0 |
(7 %) |
يعمل قطاع الإلكترونيات بسرعتين متباينتين حيث إن الشرائح عالية الأداء المخصصة للذكاء الاصطناعي تدفع الطلب بقوة إذ تتفوق المواصفات التقنية على اعتبارات التكلفة، في حين يسعى منتجو الإلكترونيات الاستهلاكية الحساسة للسعر إلى تقليل استخدام الذهب أو استبداله. وقد حافظت دول مثل كوريا الجنوبية (+7%) وتايوان (+9%) والولايات المتحدة (+6%) والصين (+5%) على نمو إيجابي، بينما تراجعت اليابان طفيفاً (-1%) وأوروبا (-3%).
ثامناً: تحليل العرض
إنتاج المناجم
ارتفع إنتاج المناجم في الربع الأول 2026 بنسبة 2% على أساس سنوي إلى 884.7 طن وهو أعلى مستوى للربع الأول في تاريخ البيانات منذ عام 2000. ويشير هذا الرقم إلى أن ارتفاع الأسعار يحفز الشركات على تطوير مشاريع موجودة وزيادة الطاقة الإنتاجية.
أبرز الدول التي سجلت نمواً في الإنتاج: مالي (+30%)، وإندونيسيا (+19%)، وكندا (+15%)، وبيرو (+3%). في المقابل، تراجعت ناميبيا (-35%)، والمكسيك (-12%)، وأستراليا (-7%)، والصين (-3%).

إعادة تدوير الذهب
ارتفع إعادة تدوير الذهب بنسبة 5% سنوياً إلى 366 طن. وقد أسهمت الأسعار القياسية في تعزيز نشاط التدوير في معظم المناطق، وإن كان الشرق الأوسط وأوروبا وأمريكا الشمالية عانت من قيود في الطاقة الاستيعابية. ومن المتوقع أن يتسارع هذا النشاط في الأرباع القادمة مع تراجع الاختناقات وإيجاد مسارات شحن بديلة.
|
المنطقة |
الاتجاه |
الملاحظة الرئيسية |
|---|---|---|
|
الهند |
+20 % سنوياً / +44 % فصلياً |
تأثير قاعدة المقارنة وارتفاع أسعار الصرف |
|
الصين |
+3 % سنوياً |
تأثير ضريبة القيمة المضافة على التبادل مقابل الشراء |
|
الشرق الأوسط |
(5 %) سنوياً |
اضطرابات لوجستية بسبب الصراع |
|
تركيا |
(21 %) سنوياً |
ضعف العملة يرفع جاذبية الاحتفاظ بالذهب |
|
أوروبا |
+9 % سنوياً |
قيود في طاقة المصافي |
|
الولايات المتحدة |
+6 % سنوياً |
قيود الطاقة الاستيعابية |
التوقعات والمنظور المستقبلي
تظل العوامل الجيوسياسية هي المحرك الرئيسي للطلب على الذهب في 2026 وما بعده. تدعم بيئة عدم اليقين الراهنة استمرار صافي مشتريات البنوك المركزية، وتدفقات صناديق ETF العالمية، وتراكم السبائك والعملات.
|
العوامل الداعمة للطلب |
العوامل الضاغطة على الطلب |
|
- استمرار علاوة المخاطر الجيوسياسية - إقبال آسيوي قوي على السبائك والعملات - تنويع احتياطيات البنوك المركزية - مخاوف التضخم وغياب البدائل الاستثمارية - نمو البنية التحتية للذكاء الاصطناعي |
- ضغط الأسعار القياسية على الطلب الاستهلاكي - معدلات فائدة مرتفعة لفترة أطول - ضعف الطلب على المجوهرات وتراجعه المستمر - احتمال تصاعد عمليات إعادة التدوير إعادة موازنة احتياطيات تكتيكية من البنوك المركزية |
توقعات قطاع الاستثمار
من المرجح أن يظل الطلب الاستثماري إيجابياً، وإن كان من المتوقع أن يبقى دون مستويات 2025. ستستمر السبائك والعملات في تصدّر المشهد الاستثماري لا سيما في آسيا. أما طلب صناديق ETF فقد يتراجع عن مستويات 2025 في حال استمرار ارتفاع أسعار الفائدة.
توقعات البنوك المركزية
يتوقع مجلس الذهب العالمي أن تتراوح مشتريات البنوك المركزية بين 700 و900 طن في كامل عام 2026، وهو مستوى مماثل لعام 2025. وتشير المؤشرات إلى أن الطلب يتمتع بدعم قوي رغم تقلب الأسعار والمخاطر الجيوسياسية المستمرة.
توقعات قطاع المجوهرات
من المرجح أن يبقى الطلب على المجوهرات تحت الضغط طوال 2026. ومع ذلك، قد يتحسن المزاج الاستهلاكي تدريجياً مع تكيف المستهلكين مع بيئة الأسعار الجديدة، وإذا أجرت البنوك المركزية تخفيضات في الفائدة. ويتوقع أن يظل الإنفاق من حيث القيمة قوياً حتى في ظل التراجع من حيث الكميات.
توقعات العرض
ستشهد المناجم نمواً ضعيفاً في الإنتاج مع ارتفاع متوقع في إعادة التدوير تدريجياً. ويجب مراقبة الاضطرابات المحتملة في آسيا بسبب نقص الديزل. وسيستمر التحدي الهيكلي في إيجاد مشاريع جديدة وترخيصها وتمويلها وتشغيلها.
تعليقات {{getCommentCount()}}
كن أول من يعلق على الخبر
رد{{comment.DisplayName}} على {{getCommenterName(comment.ParentThreadID)}}
{{comment.DisplayName}}
{{comment.ElapsedTime}}


تحليل التعليقات: