
-
 ترتيب البنوك
مؤشرات البنوك
إحصائيات الأسمنت
شركات الأسمنت
مؤشرات الأسمنت
إحصاءات النقد والإقتصاد
النفط والغاز والوقود
بيانات الاقتصاد الكلي
إنفاق المستهلكين
التضخم
الصادرات والواردات
السلع الغذائية
السلع غير الغذائية
السلع الانشائية
ترتيب البتروكيماويات
مؤشرات البتروكيماويات
ترتيب التجزئة
مؤشرات التجزئة
ترتيب المواد الغذائية
مؤشرات المواد الغذائية
الأعلى نمواً
التوزيعات النقدية التاريخية

فقاعة الآبار الجافة

 ملخص بالذكاء الاصطناعي

ملخص المحتوى: 
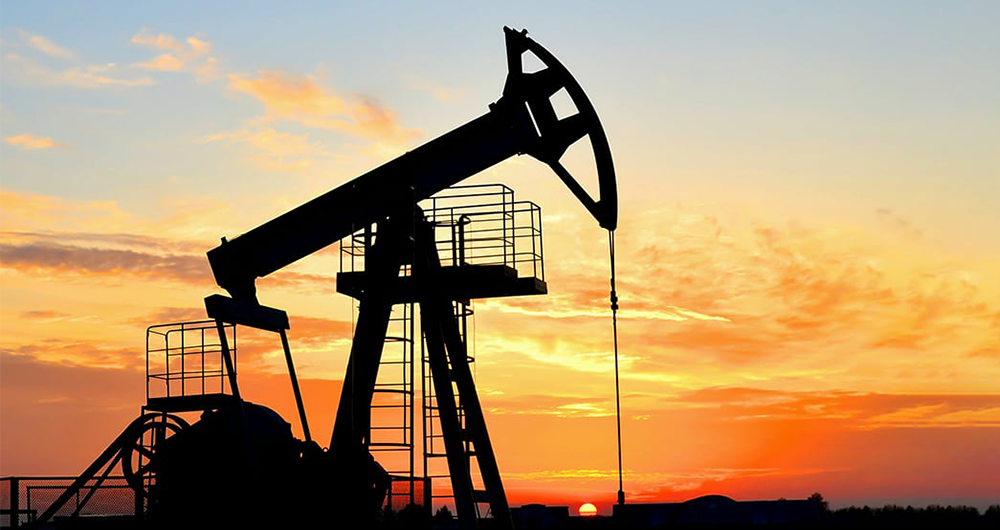
خاضت شركة "موبيل" الأمريكية (قبل اندماجها لتصبح "إكسون موبيل" لاحقًا) ومنافستها "تيكساكو" (Texaco) في أواخر تسعينيات القرن الماضي، جولات حفر استكشافية في مناطق امتياز صعبة في ظروفها وتضاريسها في القارة الإفريقية وأمريكا الجنوبية.
وعلى الرغم من أن الشركتين واجهتا نسب نجاح متقاربة في الوصول للنفط، إلا أن القوائم المالية لكل منهما كانت تعكس واقعين مختلفين تماماً؛ إحداهما كانت تسجل خسائر مع كل بئر جافة (موبيل)، بينما كانت الأخرى (تيكساكو) تحتفظ بتكاليف الحفر الفاشل داخل ميزانياتها كأصول وليس كخسائر.
معياران مختلفان تمامًا
والشاهد أن هذه القصة تختزل المعضلة الأزلية التي يواجهها مستثمرو الأسهم في قطاع الطاقة حتى اليوم؛ حيث يُمكن لشركتين تنشطان في المجال ذاته وبنفس معدلات النجاح الفني بتقييم أصولهما وأرباحهما بطريقتين متناقضتين كلياً، مما يجعل المقارنة المباشرة بين مؤشراتهما المالية عملية مضللة إن لم يملك المتداول ما يكفي من الوعي لدراسة التفاصيل.
ويتيح المعيار المحاسبي لتقارير الاستكشاف والتقييم حرية الاختيار بين طريقتين للتعامل مع تكاليف الحفر غير الناجح (الآبار الجافة)؛ الأولى تعتمد الجهود الناجحة فقط ولا تعترف بغيرها، وهي هنا تعتمد على الحيطة والحذر؛ فإذا حفرت الشركة بئراً ولم تعثر على نفط، يتم شطب تكاليف الحفر فوراً كـ"مصروف" في قائمة الدخل بنفس الفترة المالية.
أما الطريقة الثانية فتقوم على حساب "التكلفة الكاملة"، حيث تُعتبر الآبار الجافة تكلفة استثمارية ناتجة ولا بُد منها للوصول للآبار المنتجة داخل نفس القطاع أو الدولة، وبناءً على ذلك يتم احتساب كافة تكاليف الحفر (الناجح والجاف) كـ "أصول" داخل الميزانية دون أن تتحمل قائمة الدخل أي خسارة فورية.
وتؤدي طريقة التكلفة الكاملة إلى تضخيم الأرباح التشغيلية في المدى القريب من خلال منع اقتطاع نفقات الحفر غير المُنتج من قائمة الدخل، مما يجعل مضاعف ربحية الشركة يبدو جذاباً على غير الحقيقة؛ إلا أن هذا التضخم الدفتري ينكشف إذا انخفضت أسعار الخام أو اضطرت الشركة لعمل إغلاقات.
تضخيم القيم الدفترية
ففي حالة شركة "تيكساكو" التي اعتمدت طريقة التكلفة الكاملة، فإن الأثر المالي الدفتري لم يقتصر على تأجيل الاعتراف بالخسائر، بل أدى مباشرة إلى تضخيم القيمة الدفترية للأصول وجعل المليارات من نفقات الاستكشاف غير الناجحة تبدو كما لو كانت رأس مال منتج.
والشاهد أن التقارير المالية للشركة في تلك الفترة كانت تعكس احتفاظ الميزانية العمومية بمليارات الدولارات تحت بند "أصول استكشافية"، إذ شهدت الفترة بين عامي 1997 و1999 اعتبار نفقات حفر لآبار جافة تراوحت قيمتها بين 800 مليون و1.2 مليار دولار سنوياً بمثابة رأسمال دون أن تنتج أي تدفقات نقدية.
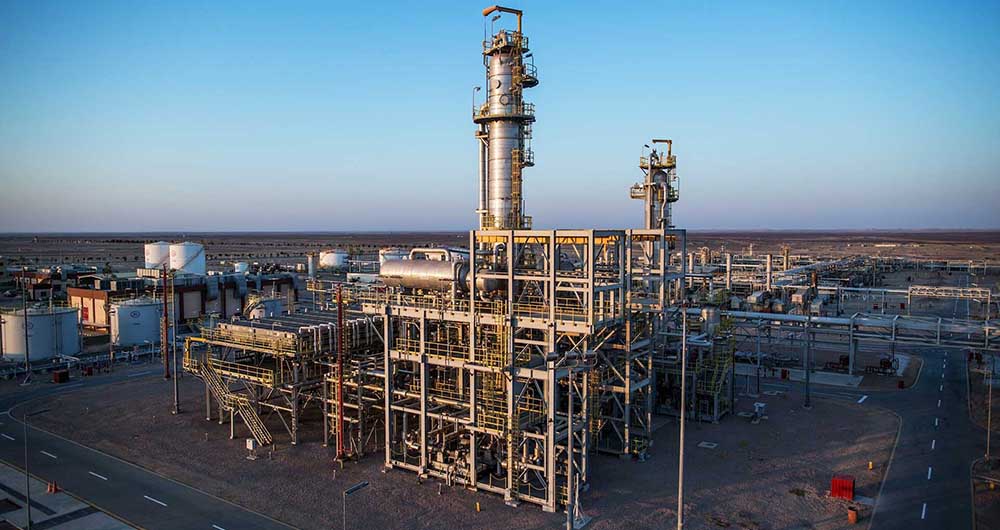
ونتيجة لهذه المعالجة، ظهرت الأرباح التشغيلية للشركة بمستويات أعلى بنسب تراوحت بين 15% و25% مقارنة بما كانت ستسجله لو اعتمدت طريقة "الجهود الناجحة"، مما رفع ربحية السهم الدفترية بـ 0.45 إلى 0.60 دولار للسهم، وأدى إلى خفض مضاعف الربحية صورياً ليظهر السهم براقاً أمام مستثمري البورصة.
غير أن هذا التضخم في الأصول اصطدم بالواقع المالي مع تراجعات أسعار النفط العالمية في نهاية التسعينيات وهبوط خام برنت إلى دون 10 دولارات للبرميل عام 1998 (وتحديداً في ديسمبر)؛ حيث فرض المعيار المحاسبي تطبيق "اختبار سقف التكلفة".
وأُجبرت الشركة على شطب أصول رأسمالية غير ملموسة تجاوزت قيمتها 2.4 مليار دولار في ميزانياتها دفعة واحدة، لتتحول إلى خسائر دفترية حادة أدت إلى تآكل حقوق الملكية بنسبة 18% وانخفاض القيمة الدفترية للسهم بنسبة 32%، مما أثر بشدة على تقييم الشركة المالي قبل دخولها في مفاوضات الاندماج مع "تشيفرون" عام 2000.
كما تُعد تجربة شركة "أباتشي" الأمريكية للنفط والغاز من أبرز الشواهد التاريخية على مخاطر اعتماد طريقة التكلفة الكاملة، حيث ظلت الشركة لسنوات طويلة تضع كافة تكاليف الحفر والمسح الجيوفيزيائي للآبار الجافة ضمن حساب الأصول، مما سمح لها بتجميل الأرباح الصافية وإبراز مضاعف ربحية منخفض وجذاب للغاية لمستثمري الأسهم مقارنة بمنافسيها.
ولم تكن القوائم المالية تعكس الضرر المالي الفعلي للآبار الفاشلة في حينها، حيث تم ترحيل هذه التكاليف كأصول غير ملموسة تحت المراجعة، ولذا كانت أرقام الأرباح تبدو مستقرة، مما دفع أسهم الشركة للارتفاع وإغراء المستثمرين بالشراء بناءً على جودة أرباح دفترية هي في حقيقتها مجرد تكاليف حفر.
وتسبب انخفاض سعر الغاز في تجريد تلك الأصول الرأسمالية من قيمتها، مما أجبر الشركة على شطب مليارات الدولارات دفعة واحدة كخسائر انخفاض قيمة، لتهوي أسهم الشركة بنسب 25% خلال عام 1998 وتتكبد المحافظ الاستثمارية خسائر كبيرة نتيجة الاعتماد على الأرباح التشغيلية السابقة.
وازداد وضع الشركة سوءاً عندما سجلت خسائر 280 مليون دولار بنهاية عام 1998، بعدما سجلت أرباحاً بلغت 100 مليون دولار في العام السابق، بما ألقى بشكوك كبيرة حول طريقة تدوين أصول الشركة.
أرقام على ورق
والمؤكد هنا أن تراكم تكاليف الآبار الجافة في جانب الأصول يمنح الميزانية العمومية حجماً "صورياً" ضخماً يُغري مستثمري القيمة باقتناء السهم اعتماداً على انخفاض مضاعف القيمة الدفترية، غير أن هذه الأصول لا تعدو كونها "أرقاماً ورقية" تتبخر بمجرد إعادة تقييم جدواها الاقتصادية.
ويبرز هنا مسار شركة "أوفينتيف" (Ovintiv) الكندية، والمعروفة سابقاً باسم "إنكانا"، والتي اعتمدت لعقود على طريقة التكلفة الكاملة في حساب آبار الغاز الطبيعي، حيث كانت الشركة تُسجل كافة نفقات الحفر الجاف كأصول ثابتة، مما جعل قيمتها الدفترية تبدو جذابة لمستثمري القيمة الذين يقارنون سعر السهم بقيمته الدفترية.
والشاهد أن الميزانية العمومية للشركة كانت متضخمة بتكاليف آبار لم تنتج قطرة غاز واحدة، مما أعطى الانطباع للبورصة بأن الشركة تمتلك قاعدة أصول صلبة تحمي السهم من التقليبات السعرية.
ونتيجة لذلك، جرى تداول السهم بمستويات مرتفعة استناداً إلى أرقام أصول غير واقعية جرى مراكمتها على الورق عبر السنوات.
وبمجرد انهيار أسعار الغاز الطبيعي، اصطدمت الميزانية بالواقع الفني، حيث اضطرت الشركة لشطب أكثر من 2 مليار دولار في ربع مالي واحد بموجب اختبار هبوط القيمة، مما أدى لتآكل القيمة الدفترية للسهم، وخلال 4 أشهر في بداية عام 2012 انخفض السهم من مستويات 4.5 دولار للسهم إلى مستوى دولارين للسهم أي أنه خسر أكثر من 50% من قيمته.
الإقرار بالواقع بلا تجميل
وعلى العكس من سياسات "التجميل" للدفاتر التي اعتمدتها الشركات السابقة، فإن الالتزام بالمعالجة المحاسبية الصارمة وشطب تكاليف الآبار الجافة أولاً بأول يجعل أرباح الشركة تعاني تذبذبًا نسبيًا، إلا أنه يضمن تقديم مركز مالي نقي وخالٍ من الفقاعات التي قد تفاجئ السوق بانهيارات غير متوقعة.
وهنا تُعتبر شركة "أناداركو" -مع غالبية الشركات العربية- نموذجاً واضحاً للشركات التي تبنت طريقة الجهود الناجحة قبل استحواذ شركة "أوكسيدنتال" عليها.
وكانت الشركة تعترف فوراً بتكاليف أي بئر جافة كمصروف استكشافي يتم خصمه مباشرة من قائمة الدخل في الربع المالي الذي يُحفر فيه البئر، دون ترحيل النفقات للسنوات القادمة.
أدت هذه المعالجة المحاسبية الصارمة إلى تقلبات في الأرباح الفصلية للشركة؛ فعندما تفشل عدة آبار استكشافية متتالية، تتراجع الأرباح المعلنة أو تتحول لخسائر.
ودفع هذا بعض المستثمرين للتخلص من السهم خوفاً من تراجع الأداء المالي، مما يتسبب في ضغوط مؤقتة على سعر السهم في المدى القصير، ولكن هذه المعالجة كانت تمثل "صمام أمان" حقيقي للمستثمر طويل الأجل؛ إذ إن أصول الشركة وحقوق ملكيتها المسجلة بالميزانية كانت "حقيقية" وخالية تماماً من أرقام الآبار الجافة.
ولذا فعندما كانت أسعار النفط تتراجع، لم تكن أسهم الشركة تتعرض لهزات الشطب المفاجئ لعدم وجود "فقاعة أصول"، مما جعل أداء سهمها أكثر استقراراً وأماناً على المدى الطويل ورفع من تقييمها لدى استحواذ "أوكسيدنتال" عليها لاحقاً.
طريقة التحوط
وهنا تتطلب قراءة أسهم قطاع الطاقة عدم الاكتفاء بالأرقام المجردة في قائمة الدخل أو المقارنة السطحية لمضاعفات الربحية، حيث يتوجب البدء بفحص الإيضاحات المتممة وبالأخص السياسات المحاسبية لمعرفة المنهجية المتبعة، سواء كانت طريقة الجهود الناجحة أو التكلفة الكاملة، وذلك لتوحيد أساس المقارنة بين أسهم قطاع الطاقة.
كما يجب اعتماد مؤشر الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك والتنقيب بدلاً من المؤشر العام، من خلال إعادة إضافة تكاليف الاستكشاف المشطوبة للشركات التي تطبق أسلوب التكاليف الكاملة، مما يضمن تقييماً عادلاً لقدرة الشركات على توليد الدخل.
كما يتوجب على المستثمر في الشركات التي تتبع طريقة التكلفة الكاملة مراقبة تقييم سقف التكلفة ومدى حساسيتها لتقلبات أسعار النفط، إذ إن الانخفاض المفاجئ في أسعار الخام قد يجبر الشركة على إجراء شطب ضخم يتسبب في تآكل القيمة الدفترية للسهم.
ويظل الفاصل الحقيقي دائماً هو مطابقة الأرباح بقائمة التدفقات النقدية التشغيلية، فالسيولة الفعلية هي الوثيقة الوحيدة التي تحسم ما إذا كانت الأرباح الناتجة نقدية حقيقية أم مجرد معالجات دفترية لآبار جافة تُرحل قيمة خسائرها للغد.
المصادر: أرقام- نيويورك تايمز- فاينانشيال تايمز- ياهو نيوز- بلومبرج- رويترز- هيئة الأوراق المالية والتداول الأمريكية
تعليقات {{getCommentCount()}}
كن أول من يعلق على الخبر
رد{{comment.DisplayName}} على {{getCommenterName(comment.ParentThreadID)}}
{{comment.DisplayName}}
{{comment.ElapsedTime}}


تحليل التعليقات: